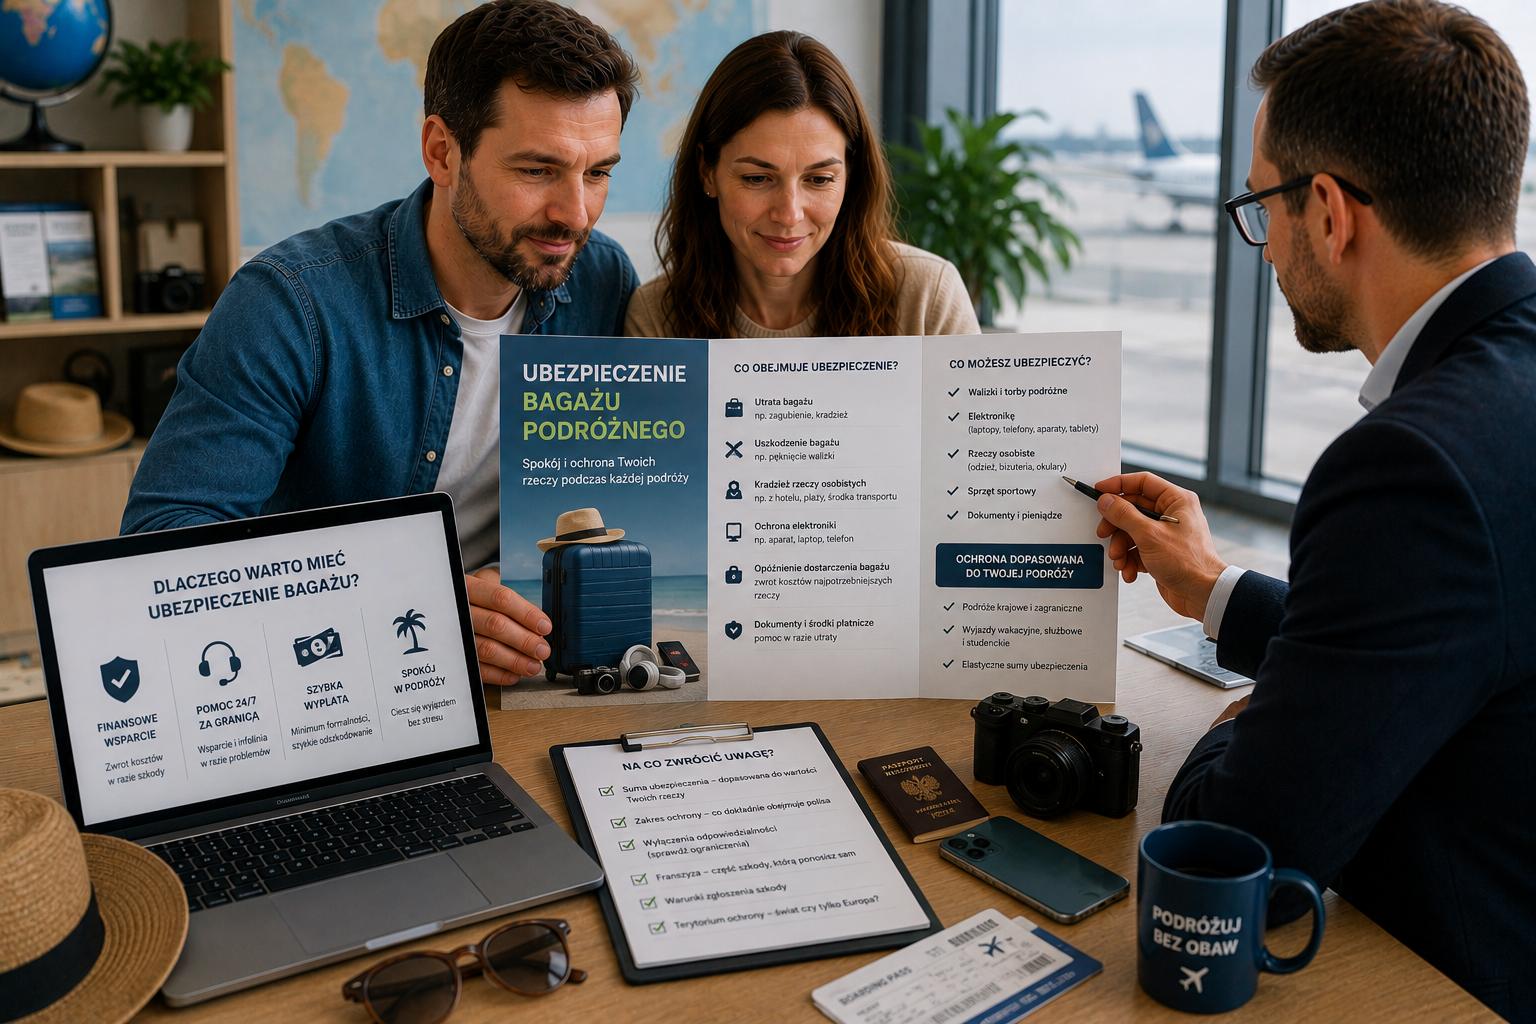
Walizka pozostawiona w rękach linii lotniczej, plecak przewożony w autokarze, sprzęt elektroniczny znajdujący się w hotelu czy rzeczy osobiste zabrane na kilkutygodniowy wyjazd mogą przedstawiać znaczną wartość. Kradzież, uszkodzenie albo zaginięcie bagażu potrafią więc nie tylko utrudnić podróż, ale również spowodować poważne wydatki.
Ochrona bagażu może być jednym z elementów ubezpieczenia turystycznego. Nie każda polisa zapewnia jednak identyczny zakres. Różnice mogą dotyczyć sumy ubezpieczenia, definicji bagażu, elektroniki, sposobu przechowywania rzeczy oraz zdarzeń prowadzących do wypłaty świadczenia.
Przed zakupem warto określić wartość rzeczy zabieranych na wyjazd i zastanowić się, które z nich byłyby najtrudniejsze do zastąpienia. Innego zakresu potrzebuje osoba podróżująca z podstawową walizką, a innego turysta przewożący laptop, aparat fotograficzny lub kosztowny sprzęt sportowy. W zestawieniu dostępnych wariantów może pomóc Porównywarka ubezpieczeń Poliseo, pozwalająca sprawdzić ochronę podróżną i dobrać jej zakres do charakteru wyjazdu.
Czym jest ubezpieczenie bagażu podróżnego
Ubezpieczenie bagażu jest zazwyczaj częścią szerszej polisy turystycznej.
Jego zadaniem może być zabezpieczenie określonych rzeczy należących do podróżnego na wypadek zdarzeń opisanych w warunkach ubezpieczenia.
Zakres może obejmować między innymi utratę, zniszczenie albo uszkodzenie bagażu w określonych okolicznościach. Nie należy jednak zakładać, że każda utrata walizki oznacza automatyczne świadczenie.
Kluczowe znaczenie mają przyczyna zdarzenia oraz sposób, w jaki rzeczy były przechowywane.
Polisa może inaczej traktować walizkę znajdującą się pod opieką przewoźnika, bagaż pozostawiony w zamkniętym pokoju hotelowym i plecak pozostawiony bez nadzoru w miejscu publicznym.
Co może być uznawane za bagaż
Definicja bagażu może obejmować rzeczy osobiste zabierane w podróż.
Mogą to być ubrania, obuwie, kosmetyki, walizki, torby oraz inne przedmioty przeznaczone do wykorzystania podczas wyjazdu.
Nie oznacza to jednak, że każdy przedmiot znajdujący się w walizce jest chroniony w identycznym zakresie.
Szczególne zasady mogą dotyczyć elektroniki, biżuterii, dokumentów, gotówki, sprzętu sportowego i rzeczy o wysokiej wartości.
Dlatego przed wyjazdem warto sprawdzić nie tylko całkowitą sumę ubezpieczenia bagażu, ale również limity dotyczące poszczególnych kategorii przedmiotów.
Suma ubezpieczenia bagażu
Suma ubezpieczenia określa maksymalny poziom odpowiedzialności zgodnie z warunkami polisy.
Powinna odpowiadać wartości rzeczy rzeczywiście zabieranych w podróż.
Osoba przewożąca głównie ubrania i podstawowe wyposażenie może potrzebować innego poziomu ochrony niż fotograf podróżujący z aparatem i kilkoma obiektywami.
Nie należy jednak automatycznie sumować wartości wszystkich rzeczy i zakładać, że dokładnie taka kwota zostanie wypłacona po każdym zdarzeniu.
Znaczenie mają limity, sposób ustalania wartości przedmiotów oraz zakres konkretnej szkody.
Zaginięcie bagażu przez linię lotniczą
Jednym z najbardziej znanych problemów jest zaginięcie walizki podczas podróży samolotem.
Pasażer nadaje bagaż na lotnisku, ale po przylocie walizka nie pojawia się na taśmie.
Pierwszym krokiem jest zgłoszenie problemu zgodnie z procedurą przewoźnika.
W przypadku bagażu lotniczego istotnym dokumentem może być raport PIR potwierdzający zgłoszenie zaginięcia lub problemu z bagażem.
Dokumentacja od linii lotniczej może być potrzebna również przy późniejszym zgłaszaniu szkody z własnego ubezpieczenia turystycznego.
Podróżny powinien zachować kartę pokładową, potwierdzenie nadania walizki oraz inne dokumenty dotyczące lotu.
Opóźniony bagaż
Bagaż nie zawsze zostaje całkowicie utracony.
Częściej może dotrzeć do podróżnego z opóźnieniem.
Jeżeli walizka pojawi się dopiero po kilkunastu godzinach lub kilku dniach, turysta może być zmuszony kupić podstawowe ubrania, kosmetyki i inne rzeczy potrzebne do dalszego pobytu.
Niektóre polisy podróżne mogą przewidywać świadczenia związane z opóźnieniem bagażu, ale trzeba sprawdzić wymagany czas opóźnienia oraz rodzaje wydatków, które mogą zostać uwzględnione.
Nie należy traktować takiego świadczenia jako możliwości dowolnych zakupów.
Podróżny powinien kupować rzeczy rzeczywiście potrzebne i zachowywać rachunki.
Kiedy bagaż zostaje uznany za utracony
Opóźnienie nie jest tym samym co trwałe zaginięcie.
Przewoźnik może przez określony czas prowadzić poszukiwania walizki. Dopiero później jej status może się zmienić.
Właściciel powinien zachować całą korespondencję i informacje otrzymywane od przewoźnika.
Ubezpieczyciel może wymagać potwierdzenia, że bagaż rzeczywiście został uznany za utracony.
Nie warto wyrzucać etykiety bagażowej ani innych dokumentów związanych z podróżą aż do pełnego zakończenia sprawy.
Uszkodzenie walizki podczas lotu
Walizka może dotrzeć do celu, ale być pęknięta, rozcięta albo pozbawiona koła lub uchwytu.
W takiej sytuacji problem również powinien zostać zgłoszony odpowiednio szybko.
Warto wykonać zdjęcia uszkodzeń jeszcze na lotnisku i zebrać dokumenty wymagane przez przewoźnika.
Jeżeli uszkodzeniu uległy również rzeczy znajdujące się wewnątrz, trzeba je udokumentować oddzielnie.
Polisa może mieć własne zasady dotyczące odpowiedzialności za uszkodzenie bagażu powierzonego przewoźnikowi.
Kradzież bagażu podczas podróży
Ochrona może obejmować kradzież bagażu w określonych sytuacjach.
Znaczenie ma jednak miejsce zdarzenia i sposób zabezpieczenia rzeczy.
Inaczej może być oceniana kradzież z zamkniętego pokoju hotelowego, a inaczej zniknięcie plecaka pozostawionego bez nadzoru na ławce.
W przypadku kradzieży może być wymagane zgłoszenie zdarzenia właściwym służbom.
Podróżny powinien zadbać o dokument potwierdzający zgłoszenie oraz przygotować możliwie dokładną listę utraconych rzeczy.
Kradzież z pokoju hotelowego
Hotel nie oznacza automatycznie pełnego bezpieczeństwa bagażu.
Może dojść do włamania, kradzieży z pokoju albo utraty rzeczy przechowywanej w hotelowej przechowalni.
Zakres polisy może zależeć od tego, gdzie dokładnie znajdował się przedmiot i czy został prawidłowo zabezpieczony.
Rzeczy o wysokiej wartości mogą podlegać dodatkowym wymaganiom dotyczącym przechowywania.
Warto korzystać z sejfu, jeśli jest dostępny i odpowiedni dla danego rodzaju przedmiotów.
Dokumenty oraz gotówkę najlepiej analizować oddzielnie, ponieważ mogą nie należeć do standardowej definicji bagażu.
Kradzież bagażu z samochodu
Podróżni często zostawiają rzeczy w samochodzie podczas zwiedzania, odpoczynku lub noclegu.
Polisa może obejmować kradzież bagażu z pojazdu tylko po spełnieniu określonych warunków.
Znaczenie może mieć to, czy samochód był zamknięty, gdzie znajdował się bagaż i czy był widoczny z zewnątrz.
Pozostawienie laptopa na fotelu może być oceniane inaczej niż przechowywanie walizki w zamkniętym bagażniku.
Mogą obowiązywać również ograniczenia dotyczące pozostawiania rzeczy w samochodzie w nocy.
Przed podróżą samochodową warto dokładnie sprawdzić te zasady.
Bagaż w kamperze
Kamper łączy funkcję pojazdu i miejsca noclegowego, dlatego kwestia ubezpieczenia znajdujących się w nim rzeczy może być bardziej złożona.
Część wyposażenia może należeć do pojazdu i podlegać ochronie komunikacyjnej, a rzeczy osobiste podróżnych mogą być traktowane jako bagaż.
Laptop, aparat, ubrania lub sprzęt turystyczny nie powinny być automatycznie utożsamiane z wyposażeniem objętym AC kampera.
Osoba podróżująca kamperem powinna więc sprawdzić zarówno polisę pojazdu, jak i ubezpieczenie podróżne.
Ważne jest również to, czy ochrona bagażu działa przy kradzieży z zamkniętego kampera.
Laptop podczas podróży
Laptop może stanowić jeden z najdroższych elementów bagażu.
Nie każda polisa obejmuje elektronikę w pełnym zakresie.
Może obowiązywać oddzielny limit dla sprzętu elektronicznego, niezależnie od głównej sumy bagażu.
Znaczenie może mieć również sposób przechowywania urządzenia.
Pozostawienie komputera bez opieki w ogólnodostępnym miejscu może prowadzić do problemu z uzyskaniem świadczenia.
Przed wyjazdem warto sprawdzić definicję sprzętu elektronicznego i ustalić, czy laptop mieści się w zakresie.
Telefon i tablet
Telefon jest praktycznie zawsze zabierany w podróż, ale jego status ubezpieczeniowy może różnić się od zwykłego bagażu.
Urządzenie może być objęte limitem dla elektroniki albo podlegać specjalnym wyłączeniom.
Należy sprawdzić również sytuacje związane z pozostawieniem telefonu bez nadzoru.
Ubezpieczenie bagażu nie powinno być utożsamiane z pełnym ubezpieczeniem urządzenia od każdego przypadkowego uszkodzenia.
Upuszczenie telefonu na chodnik może być zupełnie innym zdarzeniem niż jego utrata w wyniku włamania.
Aparat fotograficzny i sprzęt filmowy
Osoby podróżujące z aparatem mogą przewozić sprzęt o wartości wielokrotnie przekraczającej pozostałą zawartość walizki.
Aparat, obiektywy, kamera, stabilizator i inne akcesoria powinny zostać przeanalizowane jako osobna grupa ryzyka.
Standardowa suma bagażu może być zbyt niska.
Może również obowiązywać limit odpowiedzialności dotyczący elektroniki lub sprzętu profesjonalnego.
Jeżeli urządzenia są wykorzystywane zarobkowo, warunki ochrony turystycznej mogą wyglądać inaczej niż przy sprzęcie używanym wyłącznie prywatnie.
Sprzęt sportowy a zwykły bagaż
Narty, snowboard, rower, sprzęt do nurkowania czy inne wyposażenie sportowe może wymagać dodatkowego rozszerzenia.
Nie należy zakładać, że standardowa ochrona walizki obejmuje każdy sprzęt sportowy.
Znaczenie mają wartość, rodzaj aktywności oraz sposób transportowania.
W przypadku nart przewożonych przez linię lotniczą warto sprawdzić zasady odpowiedzialności przewoźnika oraz własnej polisy.
Osoba posiadająca kosztowny sprzęt powinna również zweryfikować limit dla pojedynczego przedmiotu.
Dokumenty i pieniądze
Paszport, dowód osobisty, karty płatnicze i gotówka są szczególnie ważne podczas zagranicznej podróży.
Nie należy jednak zakładać, że wszystkie te rzeczy są traktowane jak standardowy bagaż.
Polisy mogą wyłączać gotówkę albo stosować bardzo ograniczony zakres dla dokumentów i środków płatniczych.
W przypadku utraty dokumentu najważniejsze są działania ograniczające możliwość jego wykorzystania przez osoby trzecie oraz uzyskanie dokumentów umożliwiających dalszą podróż.
Ubezpieczenie może przewidywać określone świadczenia, ale dokładny zakres trzeba sprawdzić osobno.
Biżuteria i przedmioty wartościowe
Biżuteria, zegarki i inne drogie przedmioty mogą być objęte odrębnymi ograniczeniami.
Standardowa polisa turystyczna nie powinna być automatycznie traktowana jako zabezpieczenie kosztowności o bardzo wysokiej wartości.
Mogą obowiązywać limity albo szczególne wymagania dotyczące przechowywania.
Jeżeli przedmiot nie jest niezbędny podczas wyjazdu, warto rozważyć pozostawienie go w bezpiecznym miejscu.
Przy bardzo wartościowych rzeczach może być potrzebna wyspecjalizowana ochrona innego rodzaju.
Jak udowodnić wartość utraconych rzeczy
Po kradzieży lub trwałym zaginięciu bagażu ubezpieczyciel może potrzebować informacji pozwalających ustalić wartość przedmiotów.
Najbardziej oczywistym dowodem jest dokument zakupu.
Nie każdy przechowuje jednak rachunek za kilkuletnią walizkę, kurtkę lub aparat.
Warto mieć zdjęcia droższych rzeczy oraz zapisy dotyczące ich marki i modelu.
Przed dłuższą podróżą można wykonać kilka fotografii zawartości bagażu.
Nie zastępuje to wszystkich dokumentów, ale może ułatwić odtworzenie listy rzeczy po zdarzeniu.
Nowa czy aktualna wartość przedmiotu
Kolejną istotną kwestią jest sposób ustalania wysokości świadczenia.
Kilkuletni laptop nie musi być wyceniany tak samo jak nowy egzemplarz kupiony tuż przed podróżą.
Polisa może uwzględniać wiek, zużycie i aktualną wartość przedmiotu.
Dlatego właściciel nie powinien zakładać, że po utracie kilkuletniego sprzętu zawsze otrzyma kwotę wystarczającą na zakup najnowszego modelu.
Sposób ustalania wartości powinien zostać sprawdzony przed zawarciem umowy.
Bagaż podręczny a rejestrowany
Walizka przekazywana linii lotniczej i torba pozostająca przez cały lot przy pasażerze są narażone na inne ryzyka.
Bagaż rejestrowany może zostać zagubiony albo uszkodzony podczas transportu.
Bagaż podręczny pozostaje bardziej pod kontrolą właściciela, ale może zostać skradziony podczas pobytu na lotnisku lub w innym miejscu.
Przy kosztownej elektronice warto również sprawdzić zasady przewoźnika dotyczące umieszczania jej w bagażu rejestrowanym.
Warunki transportu i warunki ubezpieczenia są dwoma oddzielnymi dokumentami i trzeba respektować oba.
Bagaż pozostawiony bez nadzoru
Jednym z najczęstszych źródeł problemów jest pozostawienie rzeczy w miejscu ogólnodostępnym.
Plecak pozostawiony na plaży podczas kąpieli, walizka pozostawiona na dworcu lub telefon leżący na stoliku bez opieki mogą nie spełniać warunków dotyczących właściwego zabezpieczenia mienia.
Polisa nie powinna być traktowana jako zwolnienie z obowiązku rozsądnego pilnowania rzeczy.
Ubezpieczyciel może analizować okoliczności utraty.
Dlatego warto sprawdzić, jak warunki definiują pozostawienie bez nadzoru.
Bagaż powierzony przewoźnikowi
Jeżeli walizka zostaje przekazana linii lotniczej, autokarowej lub innemu przewoźnikowi, podróżny przestaje mieć nad nią bezpośrednią kontrolę.
Wtedy szczególnie ważne jest zachowanie potwierdzenia przyjęcia bagażu.
Po uszkodzeniu lub zaginięciu należy przede wszystkim wykonać czynności wymagane przez przewoźnika.
Ubezpieczenie turystyczne może być dodatkową warstwą ochrony, ale nie oznacza rezygnacji z procedury reklamacyjnej wobec firmy odpowiedzialnej za transport.
Dokumentacja z tego procesu może być potrzebna do dalszego rozliczenia szkody.
Co zrobić po kradzieży bagażu
Po stwierdzeniu kradzieży należy możliwie szybko zgromadzić informacje o zdarzeniu.
W zależności od miejsca może być potrzebne zgłoszenie właściwym służbom, administratorowi obiektu albo przewoźnikowi.
Trzeba przygotować listę utraconych rzeczy i wskazać możliwie dokładne okoliczności.
Warto zachować dokument potwierdzający zgłoszenie.
Jeżeli skradziono kartę płatniczą lub telefon, należy również podjąć działania ograniczające możliwość dalszego wykorzystania urządzenia lub środków.
Co zrobić po uszkodzeniu bagażu
Uszkodzonej walizki lub rzeczy nie należy wyrzucać przed zakończeniem dokumentowania szkody.
Warto wykonać zdjęcia pokazujące zakres uszkodzenia.
Jeżeli zdarzenie nastąpiło podczas transportu, należy zgłosić je przewoźnikowi zgodnie z jego zasadami.
Przydatny może być także dokument określający możliwość i koszt naprawy.
Ubezpieczyciel może rozpatrywać możliwość naprawienia przedmiotu zamiast jego całkowitej wymiany.
Dokumenty potrzebne przy zgłaszaniu szkody
Rodzaj wymaganych dokumentów zależy od zdarzenia.
Przy zagubieniu bagażu lotniczego istotne może być potwierdzenie od przewoźnika i raport PIR.
Przy kradzieży może być potrzebne potwierdzenie zgłoszenia właściwym służbom.
Przy opóźnieniu warto zachować rachunki za niezbędne zakupy oraz informację o czasie dostarczenia walizki.
Przy każdej szkodzie przydatna jest również dokumentacja potwierdzająca wartość utraconych albo uszkodzonych przedmiotów.
Najważniejsze wyłączenia ochrony bagażu
Polisa może ograniczać odpowiedzialność za rzeczy pozostawione bez nadzoru, niewłaściwie zabezpieczone albo przechowywane w miejscu niespełniającym wymagań.
Szczególne wyłączenia mogą dotyczyć gotówki, dokumentów, biżuterii, profesjonalnego sprzętu i elektroniki.
Ochrona może również nie obejmować stopniowego zużycia, wad przedmiotu albo uszkodzeń wynikających z niewłaściwego pakowania.
Dlatego warto przeczytać nie tylko listę zdarzeń objętych polisą, ale również definicje i wyłączenia.
To one najczęściej decydują o rzeczywistym poziomie ochrony.
Najczęstsze błędy przy ubezpieczeniu bagażu
Pierwszym błędem jest sprawdzanie wyłącznie głównej sumy ubezpieczenia.
Wysoka suma może wyglądać dobrze, ale sprzęt elektroniczny może posiadać znacznie niższy oddzielny limit.
Drugim problemem jest brak dokumentacji wartości rzeczy.
Podróżni często nie mają żadnych informacji dotyczących marki, modelu ani daty zakupu sprzętu.
Kolejnym błędem jest pozostawianie wartościowych przedmiotów bez nadzoru i zakładanie, że polisa zawsze pokryje kradzież.
Często pomijane są również zasady dotyczące bagażu pozostawionego w samochodzie oraz sprzętu sportowego.
Jak wybrać ubezpieczenie bagażu podróżnego
Pierwszym krokiem powinno być oszacowanie wartości rzeczy zabieranych na wyjazd.
Następnie trzeba sprawdzić główną sumę ubezpieczenia oraz limity dla elektroniki, sprzętu sportowego i innych szczególnych kategorii.
Osoby podróżujące samolotem powinny zwrócić uwagę na zasady dotyczące opóźnienia, zaginięcia i uszkodzenia bagażu przez przewoźnika.
Przy podróży samochodem lub kamperem szczególnie ważne stają się wymagania dotyczące rzeczy pozostawionych w pojeździe.
Kolejnym etapem jest sprawdzenie obowiązków po szkodzie, wymaganych dokumentów oraz wyłączeń dotyczących pozostawienia bagażu bez nadzoru.
Dobrze dobrana ochrona bagażu powinna odpowiadać temu, co rzeczywiście znajduje się w walizce, a nie tylko długości wyjazdu. Im więcej kosztownej elektroniki, sprzętu sportowego i innych wartościowych rzeczy podróżuje razem z właścicielem, tym większe znaczenie mają szczegółowe limity i zasady ochrony poszczególnych przedmiotów.

Comments are closed.